L’assurance de flotte automobile, tout le parc sur un seul contrat
Un interlocuteur, et un véhicule ajouté par simple message. Plus de lignes éparpillées chez trois assureurs.
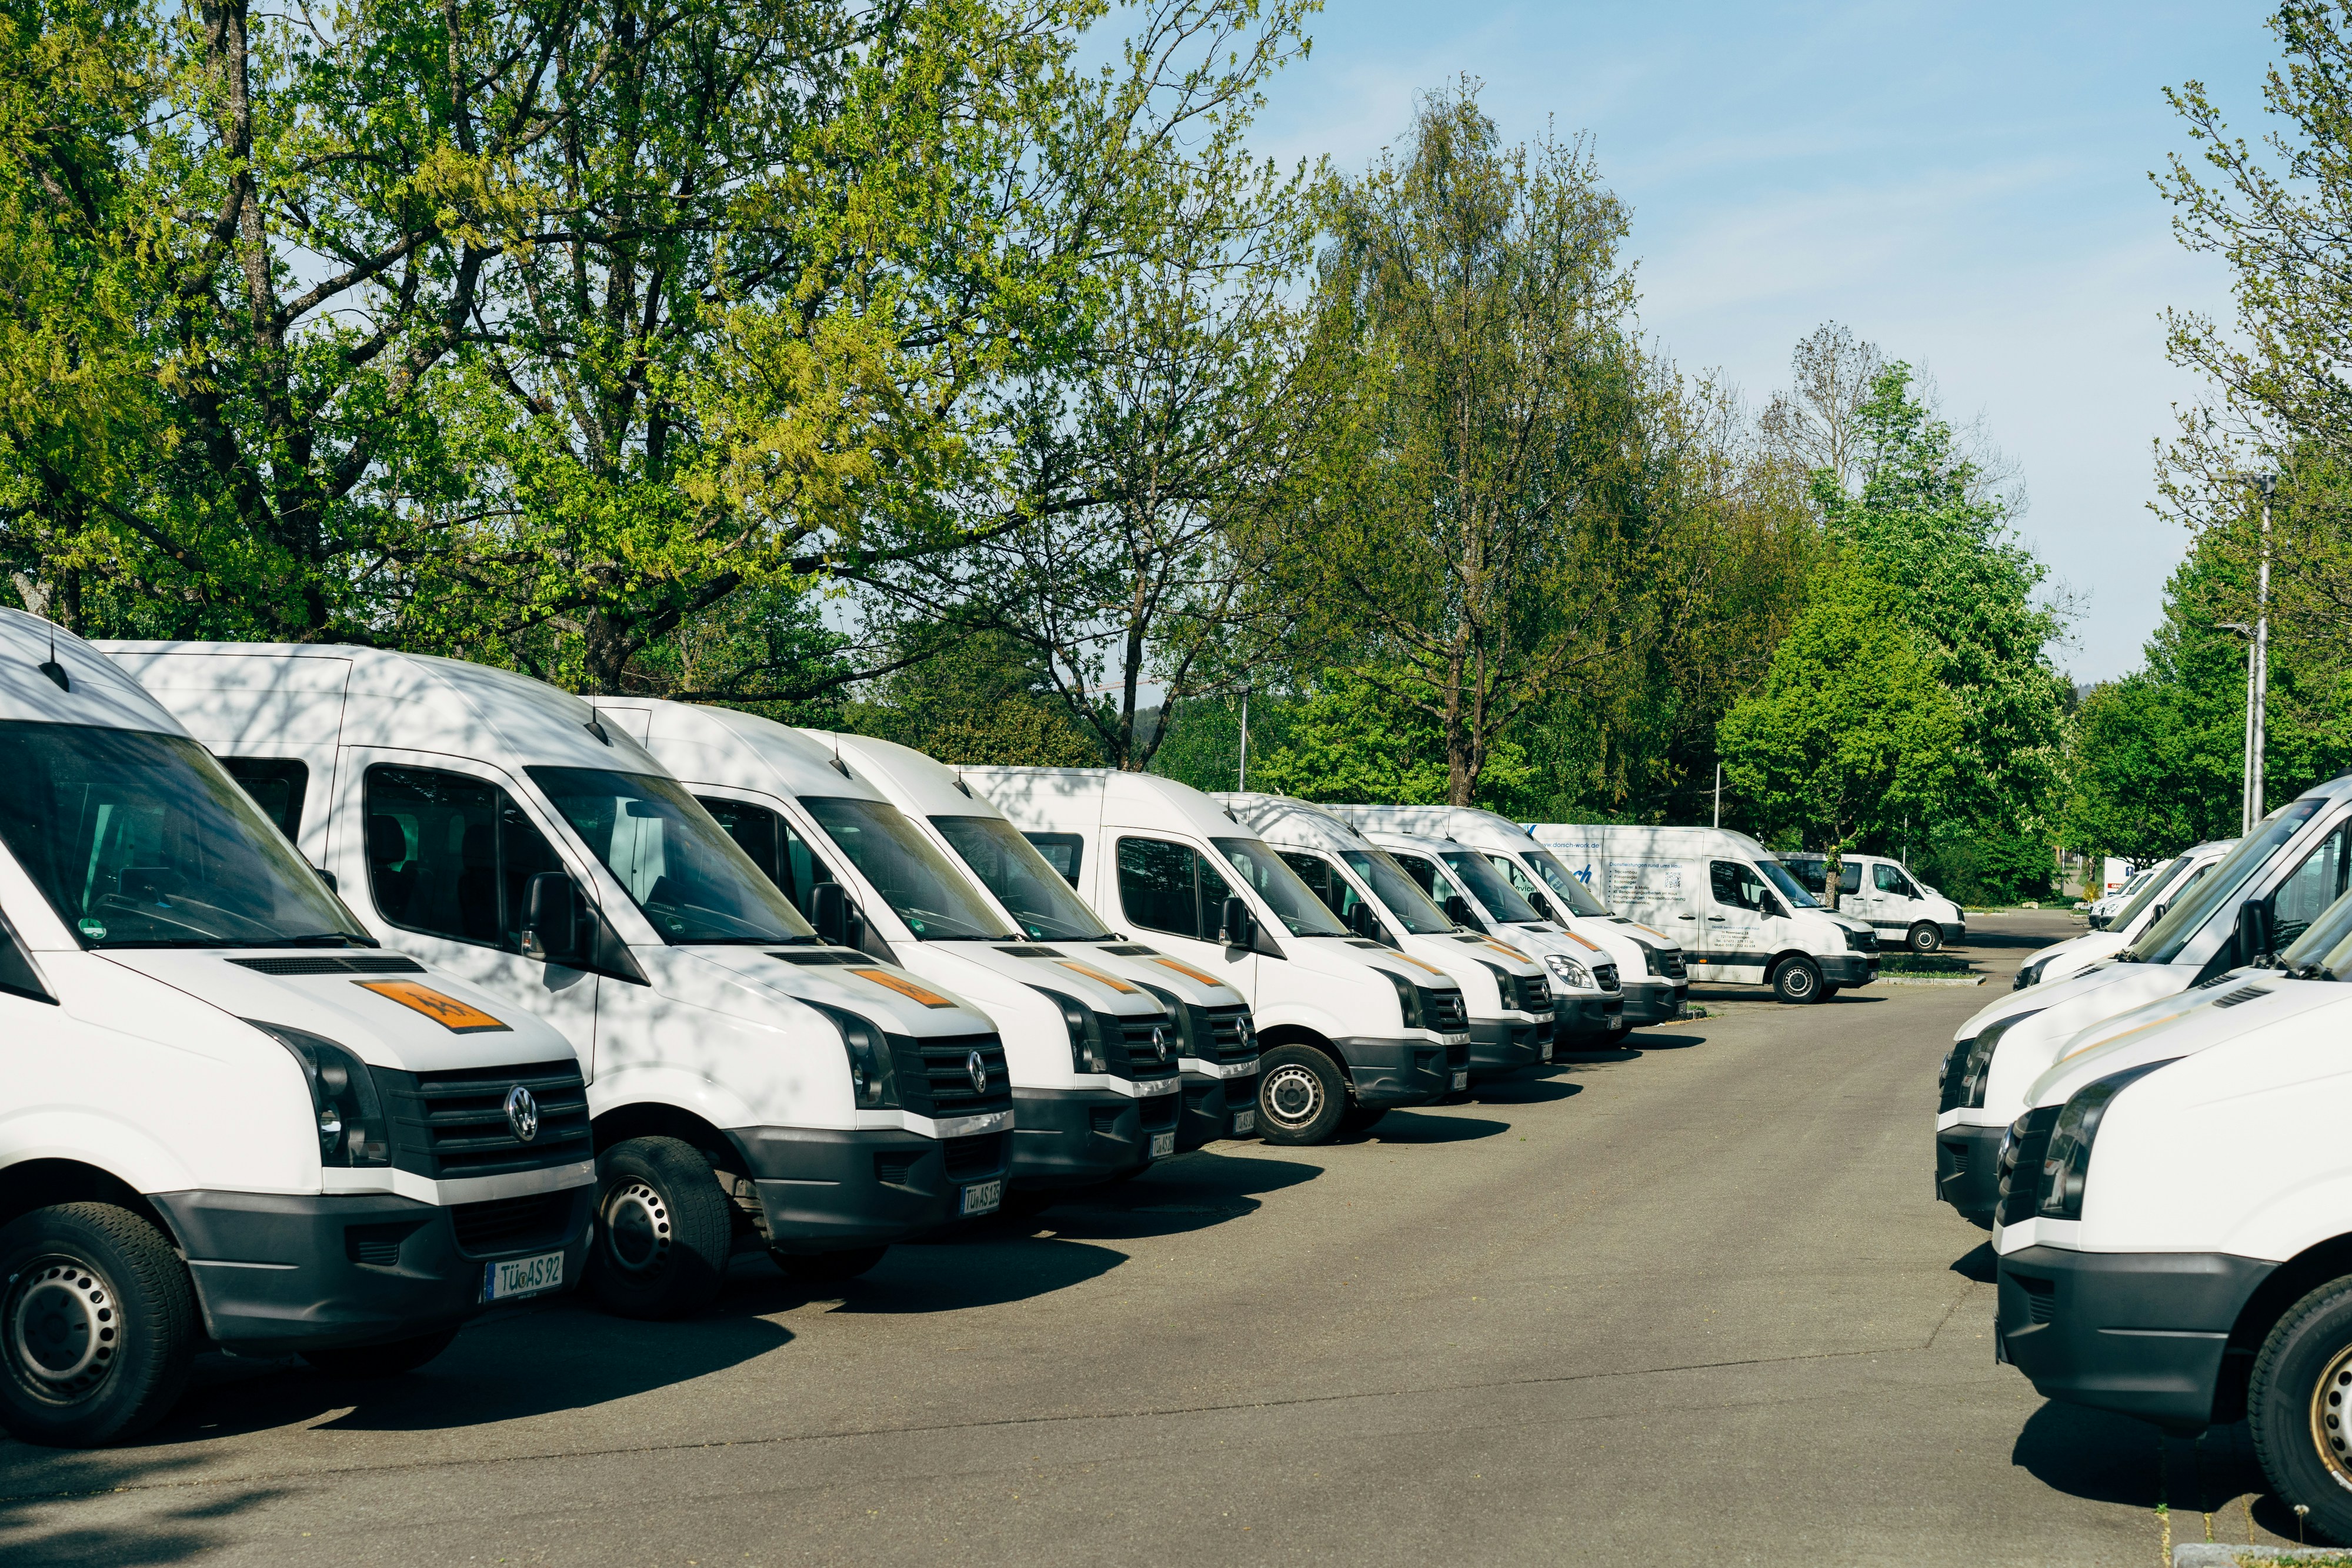
Tout le parc, un seul contrat.
Vos véhicules, leur contenu et les conséquences de leur immobilisation.
Ce qui va souvent avec la flotte.
Cliquez sur un contrat pour voir ce qu'il couvre. Même dossier, même interlocuteur, sinistres compris.
Trois assureurs, trois échéances, un seul contrat.
Le parc était éclaté sur des contrats monovéhicule souscrits au fil des achats. Regroupé, renégocié, avec le contenu professionnel enfin déclaré à sa valeur.
Ce qu'on nous demande le plus souvent.
À partir de combien de véhicules passe-t-on en flotte ?▾
Généralement trois. En dessous, les contrats monovéhicule restent souvent plus compétitifs. Au-delà, le contrat flotte simplifie la gestion et permet de négocier sur l'ensemble du parc plutôt que ligne par ligne.
Est-ce que le bonus-malus s'applique ?▾
Non, pas de coefficient individuel sur une flotte. L'assureur regarde la sinistralité globale du parc, une fois par an, et ajuste la prime en conséquence. Un accident ne pénalise donc pas un véhicule mais l'ensemble — d'où l'intérêt d'un suivi sérieux des sinistres.
Contrat ouvert ou contrat fermé ?▾
Contrat ouvert : les véhicules sont couverts dès leur entrée dans le parc, vous nous les déclarez au fil de l'eau. Contrat fermé : chaque véhicule est listé au contrat. L'ouvert s'impose dès que votre parc bouge souvent.
Mes véhicules personnels utilisés pour le travail sont-ils couverts ?▾
Pas par la flotte de l'entreprise. Un véhicule personnel utilisé pour des trajets professionnels doit être déclaré comme tel à son propre assureur, et l'entreprise a intérêt à souscrire une garantie mission pour les collaborateurs concernés.
Vous m'aurez au téléphone, pas un standard.
Envoyez-nous votre contrat actuel : on vous dit sous 48 h ce qui peut être amélioré, sans engagement.