aitor
Secteurs▾
Experts-comptables
Accueil/Prévoyance

{{ nomProduit }}, {{ accrocheTitre }}

Le régime obligatoire d'un indépendant couvre une fraction de son revenu. La prévoyance comble le reste.
Prendre rendez-vous→ WhatsApp06 42 40 76 22
100 %
de votre revenu couvert
Arrêt · invalidité · décès · revenu déclaré au choix
{{ nbAssureurs }}
assureurs sollicités pour vous proposer le meilleur contrat
{{ delaiDevis }}
pour le devis
20+ assureurs distribués
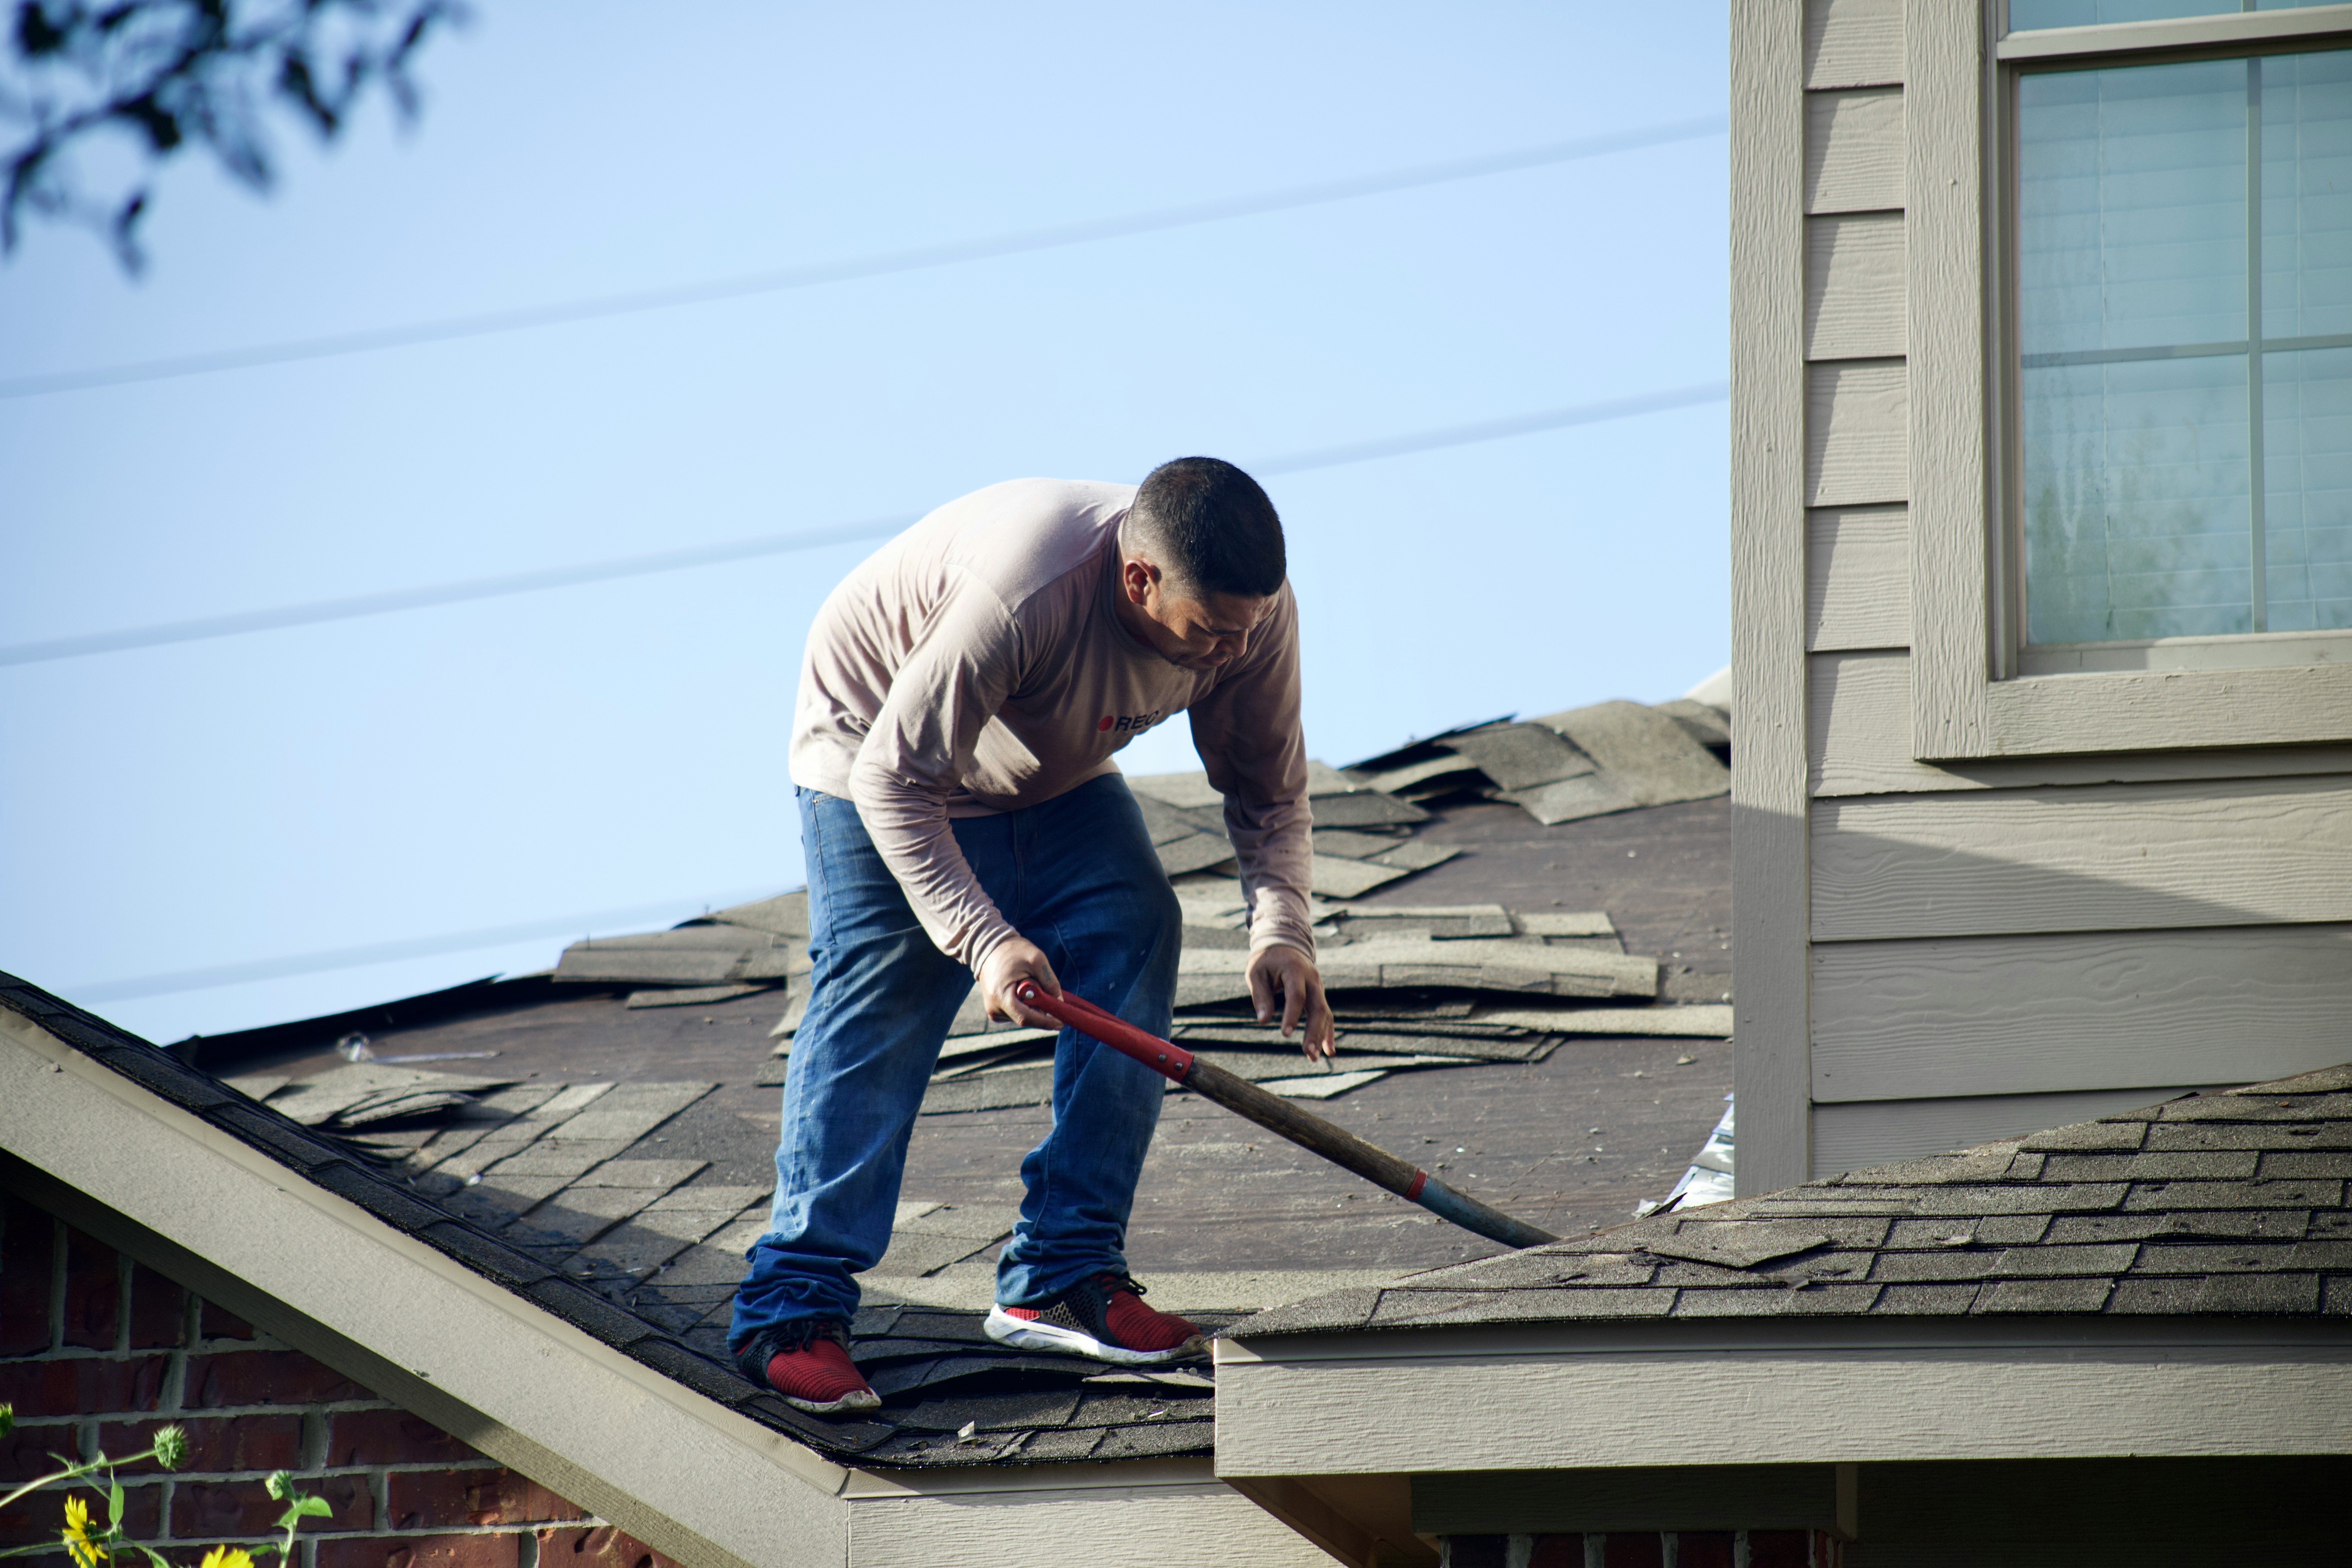
Artisan au travail
Ce qui est couvert

Vos revenus, quand le travail s'arrête.

Le régime obligatoire d'un indépendant couvre une fraction du revenu réel. La prévoyance comble le reste.
L'arrêt de travail
L'invalidité
Le décès
Vos salariés
Souvent ajouté

Ce qui va avec la prévoyance.

Cliquez sur un contrat pour voir ce qu'il couvre. Même dossier, même interlocuteur, sinistres compris.

Obligatoire pour vos salariés
Mutuelle

Pour vous et vos salariés. Hospitalisation, dentaire, optique : les trois postes qui comptent.

Hospitalisation, dentaire, optique en priorité
Contrat responsable, avantages fiscaux préservés
Dossiers de dispense montés avec vous
Plafonds annuels lus avant les pourcentages
Voir la page→
Souvent renégociable
Assurance de prêt

Sur vos prêts professionnels et votre résidence, hors de la banque.

Contrat équivalent accepté par votre banque
Invalidité adaptée aux métiers manuels
Caution personnelle du dirigeant regardée en premier
Quotité réglée à deux, sans surcoût inutile
Voir la page→
Exigé par les donneurs d'ordre
RC professionnelle

Les dommages causés à vos clients et aux tiers dans le cadre de votre activité.

Frais d'avocat et d'expertise pris en charge
Dommages immatériels consécutifs vérifiés
Garantie subséquente contrôlée à chaque changement
Faute inexcusable de l'employeur chiffrée, jamais laissée en option
Voir la page→
Concrètement

Trois arrêts, trois garanties.

Des situations concrètes, et ce qui se déclenche.

01

Un plaquiste se fracture le poignet : sept mois sans pouvoir tenir un outil.

Incapacité temporaire de travail
02

Une invalidité permanente empêche définitivement l'exercice du métier : une rente prend le relais du revenu.

Invalidité permanente
03

Un dirigeant décède : une rente est versée au conjoint et une rente éducation aux enfants.

Décès et rente éducation
Questions fréquentes

Ce qu'on nous demande le plus souvent.

La prévoyance est-elle obligatoire ?▾

Pour vous, dirigeant, non. Pour vos salariés, oui dans la plupart des branches : la convention collective du bâtiment impose un socle de prévoyance, et l'absence de contrat conforme est un risque en cas de contrôle ou de litige.

Que verse mon régime obligatoire en cas d'arrêt ?▾

Des indemnités journalières calculées sur une moyenne de vos revenus des trois dernières années, plafonnées, et après une franchise. Pour la plupart des indépendants, cela représente une fraction du revenu réel — d'où l'intérêt du complément.

Les cotisations sont-elles déductibles ?▾

Oui, dans le cadre du dispositif Madelin pour les travailleurs non salariés, dans la limite d'un plafond calculé sur votre revenu professionnel. La protection coûte donc moins qu'elle n'en a l'air.

Y a-t-il un délai avant que les garanties jouent ?▾

Oui, un délai d'attente de 3 à 12 mois selon les garanties, notamment sur les affections dorsales et psychologiques. C'est une raison de plus pour ne pas attendre d'avoir un problème pour souscrire.

PER

Le plan d'épargne retraite du dirigeant.

La prévoyance couvre l'accident. Le PER prépare l'après. Les deux se règlent au même rendez-vous.

Vos versements se déduisent

Ce que vous mettez de côté sort de votre revenu imposable, dans la limite du plafond légal. Pour un TNS bien margé, c'est le premier levier.

Sortie en capital ou en rente

À la retraite, vous choisissez. Et l'achat de votre résidence principale permet un déblocage anticipé.

Les frais décident du rendement

Frais d'entrée, de gestion, d'arbitrage : sur vingt ans, l'écart est considérable. On compare les contrats sur ce point d'abord.

Le PER relève de la gestion de patrimoine : on le traite avec notre partenaire dédié, sur le même dossier que vos contrats d'assurance.

Une question ?

Vous m'aurez au téléphone, pas un standard.

Envoyez-nous votre contrat actuel : on vous dit sous 48 h ce qui peut être amélioré, sans engagement.
Transparence sur nos commissions : on est rémunéré par la compagnie, jamais par vous, et on vous dit combien.
Prendre rendez-vous→ WhatsApp
Ivan De Munain
Ivan De Munain
Président · Courtage en assurance
WhatsApp06 42 40 76 22 ivan@aitor-courtage.fr
aitor

Le courtier des entreprises de terrain. Un seul interlocuteur pour tous vos contrats.

WhatsApp06 42 40 76 22 ivan@aitor-courtage.fr
Assurances
RC décennale RC professionnelle Dommages-ouvrage Flotte automobile Marchandises transportées RC transporteurs Auto Locaux et matériel
Protection sociale
Prévoyance Mutuelle Assurance de prêt
Secteurs
Construction Alimentaire Transport Garage et concessionImmobilier
À propos
Qui sommes-nous Experts-comptables ContactObtenir un devis
Mentions légales Politique de confidentialité Réclamations et médiation
ORIAS n° 26 008 697
aitor, SAS au capital de 1 000 € — RCS Paris 104 964 945 — siège social 1 rue Marguerin, 75014 Paris. Société de courtage d'assurances régie par le Code des assurances, immatriculée à l'ORIAS sous le n° 26 008 697. aitor a souscrit une assurance responsabilité civile professionnelle et une garantie financière en application des articles L.512-6 et L.512-7 du Code des Assurances, et est soumise au contrôle de l'Autorité de contrôle prudentiel et de résolution (ACPR), 4 place de Budapest, 75009 Paris. Les garanties, plafonds et franchises décrits sur ce site sont donnés à titre indicatif et varient selon les caractéristiques de votre contrat.