{{ nomProduit }}, {{ accrocheTitre }}
Le régime obligatoire d'un indépendant couvre une fraction de son revenu. La prévoyance comble le reste.
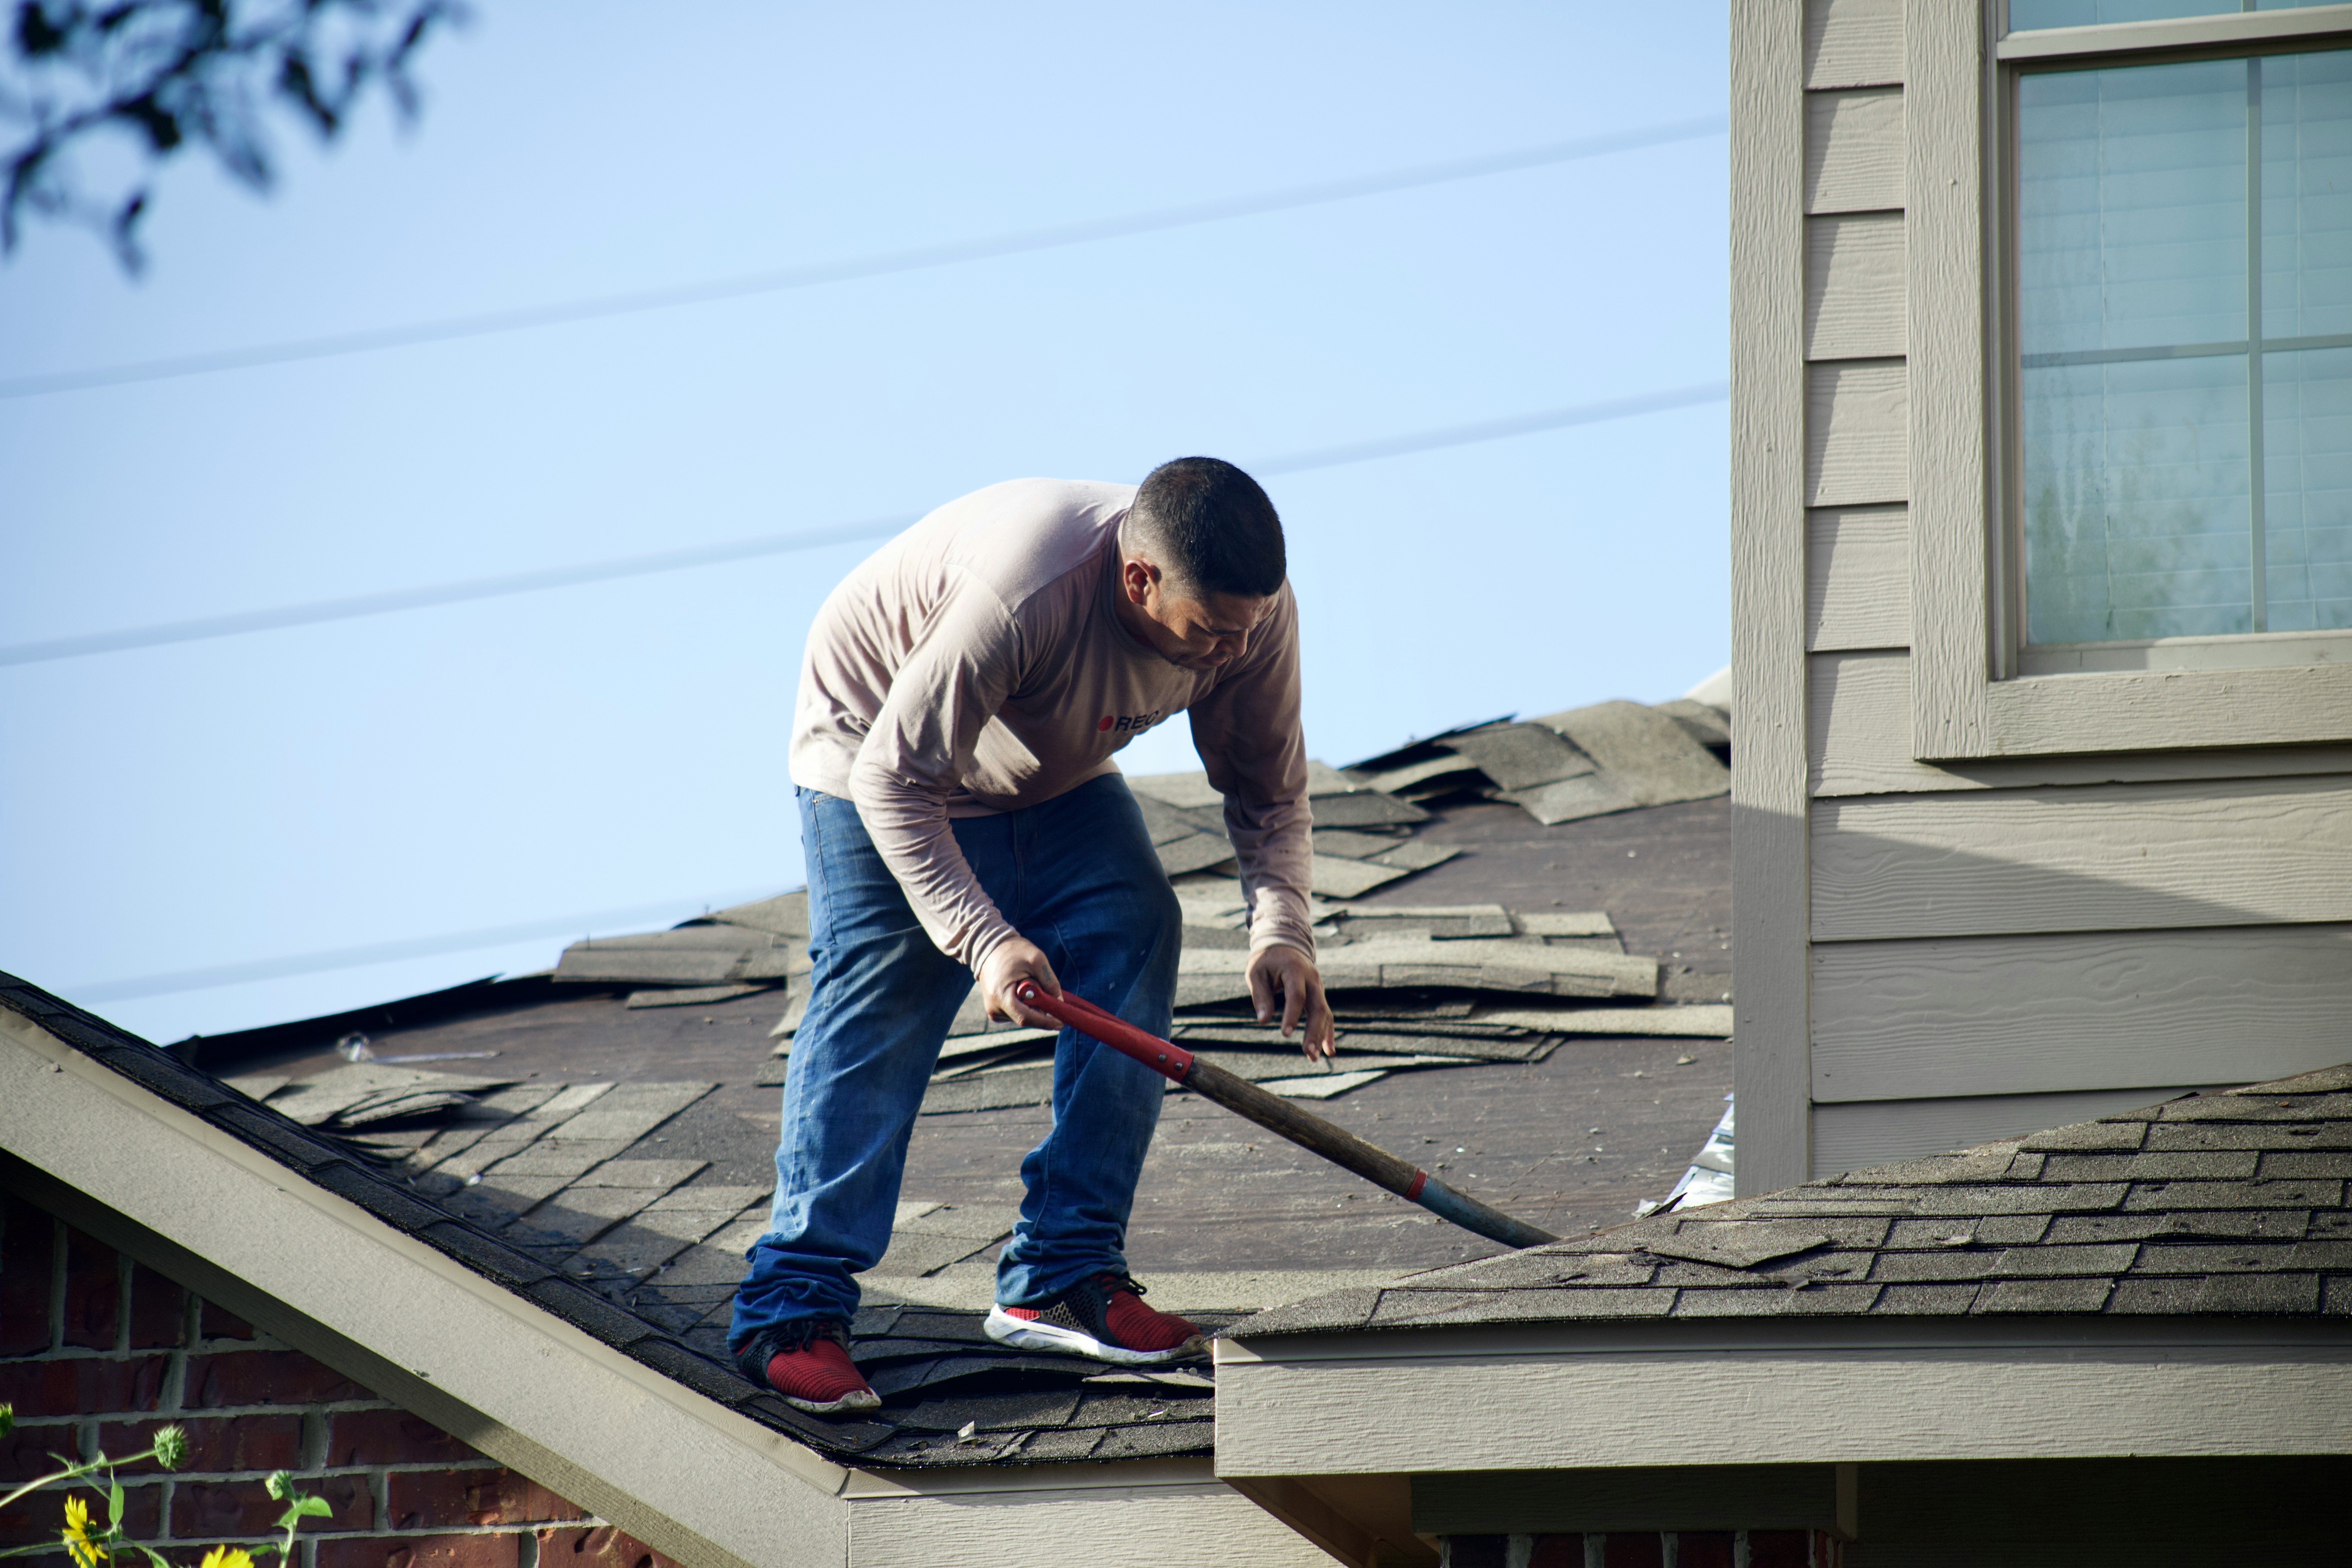
Vos revenus, quand le travail s'arrête.
Le régime obligatoire d'un indépendant couvre une fraction du revenu réel. La prévoyance comble le reste.
Ce qui va avec la prévoyance.
Cliquez sur un contrat pour voir ce qu'il couvre. Même dossier, même interlocuteur, sinistres compris.
Ce qu'on nous demande le plus souvent.
La prévoyance est-elle obligatoire ?▾
Pour vous, dirigeant, non. Pour vos salariés, oui dans la plupart des branches : la convention collective du bâtiment impose un socle de prévoyance, et l'absence de contrat conforme est un risque en cas de contrôle ou de litige.
Que verse mon régime obligatoire en cas d'arrêt ?▾
Des indemnités journalières calculées sur une moyenne de vos revenus des trois dernières années, plafonnées, et après une franchise. Pour la plupart des indépendants, cela représente une fraction du revenu réel — d'où l'intérêt du complément.
Les cotisations sont-elles déductibles ?▾
Oui, dans le cadre du dispositif Madelin pour les travailleurs non salariés, dans la limite d'un plafond calculé sur votre revenu professionnel. La protection coûte donc moins qu'elle n'en a l'air.
Y a-t-il un délai avant que les garanties jouent ?▾
Oui, un délai d'attente de 3 à 12 mois selon les garanties, notamment sur les affections dorsales et psychologiques. C'est une raison de plus pour ne pas attendre d'avoir un problème pour souscrire.
Le plan d'épargne retraite du dirigeant.
La prévoyance couvre l'accident. Le PER prépare l'après. Les deux se règlent au même rendez-vous.
Ce que vous mettez de côté sort de votre revenu imposable, dans la limite du plafond légal. Pour un TNS bien margé, c'est le premier levier.
À la retraite, vous choisissez. Et l'achat de votre résidence principale permet un déblocage anticipé.
Frais d'entrée, de gestion, d'arbitrage : sur vingt ans, l'écart est considérable. On compare les contrats sur ce point d'abord.
Le PER relève de la gestion de patrimoine : on le traite avec notre partenaire dédié, sur le même dossier que vos contrats d'assurance.
Vous m'aurez au téléphone, pas un standard.
Envoyez-nous votre contrat actuel : on vous dit sous 48 h ce qui peut être amélioré, sans engagement.
Le courtier des entreprises de terrain. Un seul interlocuteur pour tous vos contrats.
WhatsApp06 42 40 76 22 ivan@aitor-courtage.fr